Báo cáo tài chính (BCTC) được ví như “tấm bản đồ sức khỏe” của mọi doanh nghiệp. BCTC là phương tiện giao tiếp tài chính cốt lõi, cung cấp cái nhìn toàn diện về hiệu suất, tài sản, nợ phải trả và khả năng sinh lời. Việc thấu hiểu BCTC là kỹ năng thiết yếu, trang bị cho nhà quản lý, nhà đầu tư và các bên liên quan cơ sở vững chắc để thực hiện phân tích báo cáo tài chính và đưa ra mọi quyết định kinh tế sáng suốt.
Tổng quan về báo cáo tài chính
Dưới đây là một số thông tin cơ bản về báo cáo tài chính:
Báo cáo tài chính là gì?
Báo cáo tài chính là hệ thống các thông tin kinh tế tổng hợp được trình bày dưới hình thức bảng biểu một cách có cấu trúc. Mục đích cốt lõi của BCTC là cung cấp cái nhìn tổng thể về:
- Tình hình tài chính: Tài sản, nợ phải trả và vốn chủ sở hữu.
- Tình hình kinh doanh: Doanh thu, chi phí và kết quả lợi nhuận.
- Luồng tiền: Dòng tiền vào và ra từ các hoạt động kinh doanh, đầu tư và tài chính.
BCTC được coi là ngôn ngữ chung của kinh doanh. Đây cũng là công cụ để doanh nghiệp trình bày khả năng sinh lời, thực trạng tài chính một cách minh bạch tới các đối tượng bên ngoài như nhà đầu tư, ngân hàng, cơ quan thuế và công chúng. Các bên liên quan này sử dụng BCTC làm cơ sở dữ liệu để thực hiện phân tích báo cáo tài chính chuyên sâu, từ đó đưa ra các quyết định kinh tế phù hợp.
Về mặt pháp lý, theo quy định hiện hành, hầu hết các doanh nghiệp thuộc mọi thành phần kinh tế tại Việt Nam đều phải lập và trình bày BCTC hàng năm. Đối với các công ty lớn có nhiều đơn vị trực thuộc, họ phải lập thêm BCTC tổng hợp. Đặc biệt, các doanh nghiệp niêm yết hoặc thuộc sở hữu Nhà nước còn phải lập thêm BCTC giữa niên độ (theo quý hoặc bán niên) để đảm bảo tính minh bạch và cập nhật thông tin kịp thời cho thị trường.
Thuật ngữ tiếng anh chuyên ngành
Trong môi trường quốc tế, báo cáo tài chính được gọi là Financial Statements. Dưới đây là các thành phần cốt lõi và thuật ngữ tiếng Anh tương ứng:
|
Tiếng Việt |
Tiếng Anh (Tên đầy đủ) |
Ý nghĩa cốt lõi |
|
Bảng cân đối kế toán |
Balance Sheet (Statement of Financial Position) |
Ảnh snapshot về tài sản, nợ và vốn chủ sở hữu tại một thời điểm nhất định. |
|
Báo cáo kết quả hoạt động kinh doanh |
Income Statement (Statement of Comprehensive Income) |
Thước đo hiệu quả hoạt động (doanh thu, chi phí, lợi nhuận) trong một kỳ kế toán. |
|
Báo cáo lưu chuyển tiền tệ |
Cash Flow Statement (CFS) |
Theo dõi sự vận động của tiền mặt (Cash In/Cash Out) qua 3 hoạt động chính. |
|
Bản thuyết minh báo cáo tài chính |
Notes to the Financial Statements |
Giải thích chi tiết các chỉ tiêu, chính sách kế toán và thông tin bổ sung. |
Đối tượng sử dụng báo cáo tài chính
BCTC phục vụ nhu cầu thông tin của nhiều đối tượng khác nhau, được chia thành hai nhóm chính. Các đối tượng này thực hiện phân tích báo cáo tài chính để đánh giá hoạt động và tình hình tài chính của doanh nghiệp.
Bên trong doanh nghiệp
Chủ doanh nghiệp và người quản lý: Đây là nhóm người sử dụng tích cực nhất. Họ dựa vào BCTC để:
- Nắm bắt hiện trạng tài chính và hiệu suất kinh doanh.
- Đánh giá sự vận hành của các phòng ban.
- Đưa ra các định hướng chiến lược phát triển, kế hoạch sản xuất kinh doanh, và tối ưu hóa chi phí.
- Đo lường sự thành công của các quyết định đã đưa ra.
Bên ngoài doanh nghiệp
- Nhà đầu tư (Hiện tại và tiềm năng):
- Mục đích: Xem xét khả năng tạo ra doanh thu, mức độ an toàn của vốn đầu tư, khả năng trả cổ tức và tiềm năng tăng trưởng.
- Quyết định: Mua, giữ, hay bán cổ phiếu/phần vốn góp.
- Nhà cung cấp và người cho vay (Ngân hàng, Tổ chức tín dụng):
- Mục đích: Đánh giá khả năng thanh toán nợ ngắn hạn (thanh khoản) và sự ổn định tài chính trong dài hạn (khả năng trả nợ gốc và lãi).
- Quyết định: Mở rộng hạn mức tín dụng, tiếp tục cho vay, hoặc cho phép trả chậm hàng hóa/dịch vụ.
- Cơ quan thuế và cơ quan chức năng khác:
- Mục đích: Kiểm tra sự tuân thủ pháp luật, xác định chính xác số thuế doanh nghiệp phải nộp (thuế TNDN, VAT…).
- Quyết định: Thực hiện các đợt thanh tra, kiểm tra theo quy định.
- Kiểm toán viên độc lập:
- Mục đích: Kiểm tra, xác minh tính trung thực và hợp lý của các thông tin, số liệu được trình bày trên BCTC.
- Kết quả: Đưa ra ý kiến kiểm toán (Chấp nhận toàn phần, Ngoại trừ, Từ chối) để tăng cường độ tin cậy của BCTC.
Vai trò của báo cáo tài chính
BCTC không chỉ là một yêu cầu pháp lý mà còn là công cụ quản trị kinh doanh không thể thiếu, với các vai trò sau:
- Cơ sở đưa ra quyết định: BCTC cung cấp dữ liệu định lượng về hiệu suất tài chính, giúp nhà quản lý xác định xu hướng tăng trưởng, phát hiện rào cản hoặc nguy cơ tiềm ẩn để đưa ra các quyết định kinh tế nhanh chóng, đúng đắn.
- Quản lý thanh khoản và nợ: Thông qua bảng cân đối kế toán và báo cáo lưu chuyển tiền tệ, doanh nghiệp có cái nhìn trực tiếp và sâu sắc về tài sản lưu động và các khoản nợ phải trả. Điều này giúp quản lý hiệu quả dòng tiền, tránh rủi ro mất khả năng thanh toán.
- Minh bạch tài chính và xây dựng niềm tin: BCTC được kiểm toán là công cụ mạnh mẽ nhất để doanh nghiệp thể hiện tính toàn vẹn và minh bạch về tài chính. Đây là yếu tố then chốt để thu hút vốn đầu tư và tạo niềm tin vững chắc với khách hàng, đối tác và công chúng.
- Tuân thủ pháp luật và đơn giản hóa thuế: Lập BCTC chính xác và đầy đủ là việc đảm bảo công ty tuân thủ luật pháp và các quy định kế toán. Một hệ thống sổ sách và báo cáo chuẩn mực sẽ giảm thiểu rủi ro sai sót, tiết kiệm thời gian và giảm gánh nặng tổng thể khi quyết toán thuế.
Các thành phần của báo cáo tài chính
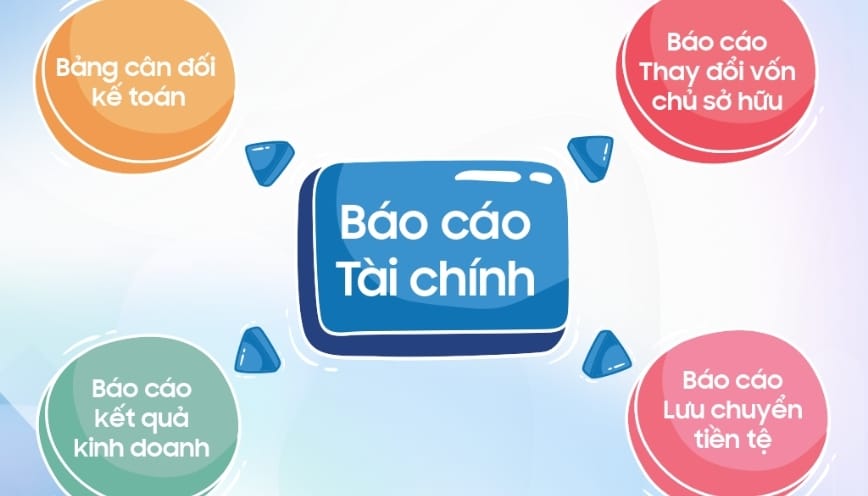
Bộ BCTC hoàn chỉnh theo quy định của Việt Nam (Thông tư 200/2014/TT-BTC hoặc Thông tư 133/2016/TT-BTC) bao gồm bốn thành phần chính, cộng thêm các tờ khai quyết toán thuế liên quan, nhằm cung cấp dữ liệu nền tảng cho việc phân tích báo cáo tài chính:
Bảng cân đối kế toán (Balance Sheet – B/S)
Bảng cân đối kế toán được ví như một bức ảnh chụp nhanh về tình hình tài chính của doanh nghiệp tại một thời điểm cụ thể (thường là cuối kỳ kế toán: 31/12, 31/03, 30/06, v.v.).
Nguyên tắc cơ bản của bảng cân đối kế toán là phương trình kế toán:
Tài sản = Nợ phải trả + Vốn chủ sở hữu
Tài sản (Assets)
Là nguồn lực kinh tế mà doanh nghiệp kiểm soát được và dự kiến sẽ mang lại lợi ích kinh tế trong tương lai.
- Tài sản ngắn hạn (Current Assets): Tiền và các khoản tương đương tiền, các khoản phải thu (khách hàng, tạm ứng), hàng tồn kho, tài sản ngắn hạn khác. Đây là những tài sản có tính thanh khoản cao, dự kiến được chuyển thành tiền hoặc sử dụng trong vòng một chu kỳ kinh doanh hoặc 12 tháng.
- Tài sản dài hạn (Non-Current Assets): Tài sản cố định (nhà xưởng, máy móc, phương tiện), bất động sản đầu tư, các khoản đầu tư tài chính dài hạn.
Nợ phải trả (Liabilities)
Là nghĩa vụ hiện tại của doanh nghiệp phát sinh từ các giao dịch và sự kiện đã qua mà doanh nghiệp phải thanh toán bằng nguồn lực của mình.
- Nợ ngắn hạn (Current Liabilities): Nợ phải trả người bán, thuế và các khoản phải nộp Nhà nước, phải trả người lao động, vay và nợ thuê tài chính ngắn hạn. Các khoản phải thanh toán trong vòng 12 tháng.
- Nợ dài hạn (Non-Current Liabilities): Các khoản vay và nợ thuê tài chính dài hạn, các khoản dự phòng phải trả dài hạn.
Vốn chủ sở hữu (Equity)
Là giá trị tài sản thuần còn lại của doanh nghiệp sau khi lấy “Tài sản” trừ đi “Nợ phải trả”, bao gồm: Vốn góp của chủ sở hữu, lợi nhuận chưa phân phối (lợi nhuận tích lũy từ các kỳ trước), Các quỹ (quỹ đầu tư phát triển, quỹ khen thưởng phúc lợi).
Báo cáo kết quả hoạt động kinh doanh (Income Statement – I/S)
Báo cáo này cung cấp thông tin về hiệu quả hoạt động kinh doanh của doanh nghiệp trong một kỳ kế toán (tháng, quý, năm). Chúng giải thích quá trình tạo ra lợi nhuận thông qua việc đối chiếu giữa doanh thu và chi phí, là tài liệu then chốt cho việc phân tích báo cáo tài chính nhằm đánh giá khả năng sinh lời.
Cấu trúc cơ bản của I/S thường được trình bày theo dạng bậc thang, dẫn đến các mức lợi nhuận quan trọng:
- Doanh thu bán hàng và cung cấp dịch vụ: Tổng giá trị thu được.
- Trừ: Các khoản giảm trừ doanh thu (chiết khấu, giảm giá, hàng bán bị trả lại).
- Bằng: Doanh thu thuần (Net Revenue).
- Trừ: Giá vốn hàng bán (Cost of Goods Sold – COGS): Chi phí trực tiếp để tạo ra sản phẩm/dịch vụ.
- Bằng: Lợi nhuận gộp (Gross Profit): Lợi nhuận từ hoạt động kinh doanh cốt lõi.
- Trừ: Chi phí hoạt động:
- Chi phí tài chính (lãi vay, chi phí liên quan đến đầu tư).
- Chi phí bán hàng (Marketing, lương nhân viên bán hàng).
- Chi phí quản lý doanh nghiệp (Lương ban quản lý, chi phí văn phòng).
- Bằng: Lợi nhuận thuần từ hoạt động kinh doanh.
- Cộng/Trừ: Lợi nhuận từ hoạt động khác (thanh lý tài sản, nhượng bán, v.v.).
- Bằng: Tổng lợi nhuận kế toán trước thuế (EBT).
- Trừ: Chi phí thuế thu nhập doanh nghiệp (hiện hành và hoãn lại).
- Bằng: Lợi nhuận sau thuế thu nhập doanh nghiệp (Net Income).
Báo cáo lưu chuyển tiền tệ (Cash Flow Statement – CFS)
Báo cáo Lưu chuyển Tiền tệ (CFS) là báo cáo quan trọng nhất để đánh giá khả năng thanh toán và tình trạng dòng tiền thực tế của doanh nghiệp. Nó theo dõi toàn bộ dòng tiền vào (Cash In) và dòng tiền ra (Cash Out) trong kỳ, phân loại theo ba hoạt động chính, cung cấp dữ liệu thiết yếu cho quá trình phân tích báo cáo tài chính chuyên sâu.
Lưu chuyển tiền từ hoạt động kinh doanh (Operating Activities)
- Phản ánh dòng tiền phát sinh từ các hoạt động tạo ra doanh thu chủ yếu của doanh nghiệp.
- Ý nghĩa: Cho biết doanh nghiệp có đủ tiền mặt từ hoạt động cốt lõi để duy trì hoạt động và trả nợ ngắn hạn hay không.
Lưu chuyển tiền từ hoạt động đầu tư (Investing Activities)
- Bao gồm dòng tiền liên quan đến việc mua sắm, thanh lý tài sản dài hạn (TSCĐ, Bất động sản đầu tư) và các khoản đầu tư tài chính dài hạn khác.
- Ý nghĩa: Cho biết doanh nghiệp đang đầu tư (dòng tiền ra âm) hay thu hồi vốn (dòng tiền vào dương) để phát triển trong tương lai.
Lưu chuyển tiền từ hoạt động tài chính (Financing Activities)
- Phản ánh dòng tiền liên quan đến việc thay đổi quy mô và cơ cấu vốn chủ sở hữu và vốn vay của doanh nghiệp.
- Ví dụ: Tiền thu từ phát hành cổ phiếu, tiền vay từ ngân hàng (dòng tiền vào); Tiền trả cổ tức, tiền trả nợ gốc vay (dòng tiền ra).
- Ý nghĩa: Cho biết doanh nghiệp đang huy động vốn (tăng nợ/vốn chủ) hay trả nợ/chia cổ tức.
Bản thuyết minh báo cáo tài chính (Notes to the Financial Statements)
Đây là phần không thể thiếu, giúp giải thích và làm rõ các số liệu đã trình bày trong ba báo cáo trên (Bảng cân đối kế toán, Báo cáo kết quả kinh doanh, Báo cáo lưu chuyển tiền tệ). Bản thuyết minh báo cáo tài chính đóng vai trò quan trọng trong việc hỗ trợ quá trình phân tích báo cáo tài chính bằng cách:
- Giải trình cơ sở lập BCTC: Nêu rõ đơn vị tiền tệ kế toán, hình thức kế toán, các chuẩn mực và chế độ kế toán đã áp dụng.
- Trình bày chính sách kế toán quan trọng: Ví dụ: phương pháp ghi nhận doanh thu, nguyên tắc tính giá hàng tồn kho, phương pháp trích khấu hao tài sản cố định, v.v.
- Phân tích chi tiết các chỉ tiêu: Cung cấp bảng kê chi tiết cho các khoản mục lớn như “Phải thu khách hàng, Hàng tồn kho, Tài sản cố định, Nợ phải trả, Lợi nhuận”.
- Cung cấp thông tin bắt buộc khác: Các sự kiện xảy ra sau ngày kết thúc niên độ kế toán, các giao dịch với bên liên quan…
3. Phân loại báo cáo tài chính
BCTC có thể được phân loại theo hai tiêu chí chính:
Theo nội dung phản ánh
- Báo cáo tài chính riêng lẻ: Phản ánh tình hình tài chính và kinh doanh của một doanh nghiệp độc lập (công ty mẹ, công ty con riêng biệt, hay công ty không có công ty con).
- Báo cáo tài chính hợp nhất (Consolidated Financial Statements): Là báo cáo tổng hợp toàn bộ tình hình tài chính, kinh doanh của một tập đoàn/nhóm công ty, bao gồm: Công ty mẹ và tất cả các công ty con trong cùng hệ sinh thái. Mục đích là để các đối tượng bên ngoài có cái nhìn toàn diện về sức mạnh kinh tế của cả tập đoàn, là cơ sở thiết yếu cho quá trình phân tích báo cáo tài chính ở cấp độ tổng thể.
Theo thời điểm lập báo cáo
- Báo cáo tài chính hàng năm (Annual Financial Statements): Được lập vào cuối năm dương lịch (31/12) hoặc theo kỳ kế toán 12 tháng đã đăng ký với cơ quan thuế. Đây là báo cáo bắt buộc cho tất cả các doanh nghiệp.
- Báo cáo tài chính giữa niên độ (Interim Financial Statements): Được lập theo từng quý hoặc bán niên. Báo cáo này là bắt buộc đối với doanh nghiệp niêm yết, doanh nghiệp Nhà nước hoặc theo yêu cầu của cơ quan quản lý để theo dõi kịp thời hiệu suất hoạt động.
Các quy định về báo cáo tài chính
Việc lập và nộp BCTC phải tuân thủ nghiêm ngặt các quy định của pháp luật để đảm bảo tính minh bạch và công bằng. Sự tuân thủ này là cơ sở để các bên liên quan, đặc biệt là nhà đầu tư và chủ nợ, thực hiện quá trình phân tích báo cáo tài chính một cách chính xác, từ đó đưa ra các quyết định kinh tế hợp lý.
Thời hạn nộp báo cáo tài chính
Thời hạn nộp là một quy định quan trọng mà mọi doanh nghiệp cần tuân thủ:
- Đối với BCTC hàng năm:
- Chậm nhất là ngày thứ 90 kể từ ngày kết thúc năm dương lịch hoặc năm tài chính. (Ví dụ: Nếu năm tài chính kết thúc 31/12, hạn nộp là 31/03 năm sau).
- Đối với BCTC giữa niên độ (Quý/Bán niên): Có các quy định riêng, thường là 20 – 30 ngày kể từ ngày kết thúc quý/bán niên.
- Đối với doanh nghiệp có quyết định chia tách, hợp nhất, sáp nhập, giải thể: Thời hạn nộp hồ sơ quyết toán thuế và BCTC chậm nhất là 45 ngày kể từ ngày có quyết định.
Mức phạt vi phạm
Mức phạt vi phạm hành chính trong lĩnh vực kế toán (theo Nghị định 41/2018/NĐ-CP và các văn bản sửa đổi) rất nghiêm khắc, với mục đích răn đe các hành vi làm sai lệch thông tin tài chính:
|
Mức phạt |
Hành vi vi phạm |
|
5 – 10 triệu đồng |
Lập BCTC không đầy đủ nội dung hoặc không đúng quy định về mẫu biểu. BCTC thiếu chữ ký. Nộp BCTC chậm từ 1 đến 3 tháng. |
|
10 – 20 triệu đồng |
Áp dụng mẫu BCTC khác so với quy định chuẩn mực kế toán. Không áp dụng đúng hệ thống tài khoản kế toán cho lĩnh vực hoạt động. |
|
20 – 30 triệu đồng |
Nộp BCTC chậm quá 3 tháng. Lập BCTC không đúng với số liệu trên sổ kế toán và chứng từ gốc (sai lệch lớn). Công khai BCTC chậm quá 3 tháng. |
|
30 – 40 triệu đồng |
Giả mạo BCTC, khai man số liệu nhưng chưa đến mức truy cứu hình sự. Thỏa thuận, ép buộc người khác giả mạo BCTC, khai man số liệu. Cố ý cung cấp, xác nhận thông tin, số liệu sai sự thật. |
Lưu ý: Các mức phạt trên thường áp dụng cho cá nhân vi phạm. Trường hợp tổ chức (doanh nghiệp) vi phạm thì mức phạt tiền sẽ là gấp đôi mức phạt đối với cá nhân.
Quy trình lập báo cáo tài chính
Việc lập BCTC cần tuân thủ một quy trình chặt chẽ, dựa trên các nguyên tắc kế toán cơ bản để đảm bảo tính chính xác và trung thực.
Các nguyên tắc bắt buộc
Theo Thông tư 200/2014/TT-BTC, BCTC phải được lập trên cơ sở tuân thủ:
- BCTC phải phản ánh đúng và đủ theo các chuẩn mực kế toán và chế độ kế toán hiện hành của Việt Nam.
- Phải ưu tiên phản ánh bản chất kinh tế của giao dịch hơn là hình thức pháp lý bên ngoài.
- Tài sản không được ghi nhận cao hơn giá trị có thể thu hồi (khả năng bán ra).
- Nợ phải trả không được ghi nhận thấp hơn nghĩa vụ phải thanh toán.
- Các khoản mục doanh thu và chi phí liên quan đến việc tạo ra doanh thu đó phải được ghi nhận đồng thời trong cùng một kỳ kế toán.
- Tài sản và nợ phải trả phải được phân loại thành ngắn hạn và dài hạn, sắp xếp theo tính thanh khoản giảm dần và trình bày riêng biệt.
6 bước lập báo cáo tài chính
Quy trình này thường được thực hiện thủ công hoặc tự động hóa thông qua các phần mềm kế toán chuyên dụng:
- Bước 1: Thu thập, rà soát tính hợp lệ của toàn bộ chứng từ phát sinh trong kỳ.
- Bước 2: Định khoản và ghi chép các giao dịch kinh tế vào “Sổ nhật ký” chung và các sổ chi tiết.
- Bước 3: Tổng hợp dữ liệu lên “Sổ cái” và kiểm tra sự cân bằng của hệ thống sổ sách.
- Bước 4: Thực hiện các bút toán điều chỉnh cần thiết như trích khấu hao, phân bổ chi phí, và lập các khoản dự phòng.
- Bước 5: Thực hiện bút toán kết chuyển doanh thu, chi phí để xác định lợi nhuận ròng và chi phí Thuế TNDN.
- Bước 6: Điền số liệu cuối cùng vào 4 báo cáo chính (Bảng Cân đối, KQKD, LCTT, Thuyết minh) và nộp qua phần mềm hỗ trợ kê khai (HTKK).
Hiện nay, hầu hết các doanh nghiệp đều sử dụng phần mềm kế toán (như MISA SME, Amis, Fast,…) để tự động hóa các bước 2 – 6. Điều này không chỉ giúp rút ngắn thời gian lập báo cáo mà còn giảm thiểu tối đa sai sót thủ công, đảm bảo hệ thống báo cáo tài chính được lập đủ và chính xác theo mẫu quy định của Bộ Tài chính.
Việc hiểu sâu sắc cấu trúc, nguyên tắc và quy trình lập Báo cáo Tài chính là bước đầu tiên để sử dụng hiệu quả “chìa khóa vàng” này trong việc đánh giá và phát triển doanh nghiệp. Đây cũng là cơ sở dữ liệu cốt lõi cho quá trình phân tích báo cáo tài chính chuyên sâu.